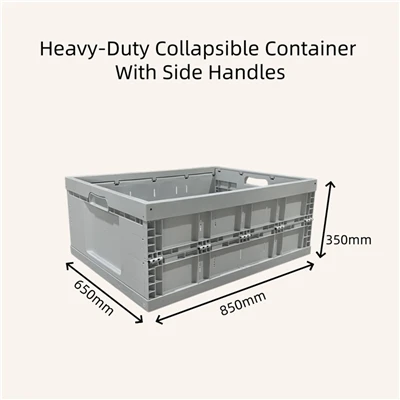
Industria de lăzi pliabile din China este pregătită pentru o descoperire istorică pe piață în 2026, cu dimensiunea totală a pieței estimată să depășească 18,5 miliarde RMB, reprezentând o creștere de aproximativ 18,6% de la un an-la-an. Această creștere robustă este determinată în primul rând de cererea explozivă din sectoarele emergente, inclusiv vehiculele cu energie nouă, fotovoltaica și logistica lanțului de frig. În ciuda expansiunii generale a pieței, dezechilibrele structurale profunde continuă să restrângă dezvoltarea industrială de-înaltă calitate.
Partea ofertei prezintă o structură tipică de piață în formă de piramidă{0}}. Peste 90% dintre întreprinderile autohtone se concentrează pe lăzile pliabile de uz general-de gamă joasă-, ceea ce duce la o concurență omogenă severă. Rata scăzută de utilizare a capacității-rămâne de doar 58%, cu marjele de profit brut corporative comprimate sub 10%. În schimb, piața-de vârf -care acoperă lăzi pliabile de-înaltă-precizie,-rezistență, adaptate pentru depozite stereoscopice automate și sisteme AGV - are o rată de localizare internă de mai puțin de 30%. Cota de piață-de gamă superioară este foarte concentrată în rândul mărcilor străine și al întreprinderilor autohtone de top, formând o structură dublă distinctă:-exces de capacitate redusă și lipsa-de aprovizionare de vârf.
În ceea ce privește cererea, lăzile pliabile evoluează de la instrumentele tradiționale de încărcare cu o singură funcție{0}}în suporturi de date digitale și unități de active reutilizabile. În 2026, cererea de pe piață pentru lăzile pliabile inteligente compatibile IoT-este de așteptat să reprezinte peste 35% din cererea totală. Cu toate acestea, industria nu are capabilități sistematice de integrare interdisciplinară a tehnologiei, ceea ce duce la decalaje tehnice importante între oferta internă și cerințele-de piață de vârf.
De asemenea, industria se confruntă cu o dezvoltare regională dezechilibrată și o concentrare excesivă a aplicațiilor. Resursele industriale sunt puternic concentrate în sudul Chinei, în timp ce piețele din nord sunt semnificativ în urmă. Numai sectorul auto ocupă mai mult de 52% din volumul aplicațiilor din aval. Un astfel de dezechilibru structural cauzează inactivitate pe scară largă a activelor și costuri mari de implementare trans-regionale, slăbind foarte mult rezistența generală la risc a industriei.
Un sistem de partajare ciclic disfuncțional a devenit cel mai mare blocaj pentru progresul industrial. Cu peste 1.200 de specificații de produs în circulație și standarde industriale fragmentate, împreună cu absența unor platforme de servicii de credit de la terți-autoritare, rata de partajare socializată a lăzilor pliabile interne rămâne sub 10%. Costurile nevalide de transport și amortizare reprezintă peste 28% din costul întregului-ciclu de viață-, determinând risipă masivă de resurse și eficiență operațională scăzută în întreaga industrie.
În ceea ce privește producția și tehnologia, industria este restricționată de două blocaje: dependență mare de materialele de bază importate și precizie insuficientă de fabricație. Deși China are o capacitate generală de producție suficientă de plastic, rata de autosuficiență a materialelor compozite din PP modificate de înaltă-gamă pentru lăzi pliabile-pentru sarcini grele și rezistente la-temperaturi- joase este mai mică de 40%. Modificatorii de impact de bază depind în continuare de importurile scumpe, crescând direct costurile totale ale materialelor cu 25% până la 30%.
Procesele interne de fabricație și tehnologia matrițelor sunt, de asemenea, în urmă față de nivelurile internaționale avansate. Durata medie de viață a matrițelor autohtone este de numai 50% din standardele internaționale premium și există un decalaj generațional în ceea ce privește precizia controlului temperaturii canalului cald cu mai multe cavități. Aceste defecte duc la o consistență instabilă a produsului și la cicluri de livrare mai lungi, punând lăzile pliabile de ultimă generație-locale într-un dezavantaj net față de concurenții internaționali.
În plus, reglementările de mediu din ce în ce mai stricte au format noi bariere verzi. Întreprinderile se luptă să echilibreze proporția de materiale reciclate post-consumator (PCR) și performanța structurală a produsului. Între timp, tehnologia de integrare a cipurilor IoT încorporate rămâne imatură, cu rate de eșec a etichetelor inteligente variind de la 8% la 10%, împiedicând grav modernizarea industrială către inteligență și producția de vârf-.
Fluctuațiile geopolitice și barierele comerciale globale au adus riscuri sistematice ale lanțului de aprovizionare. Particulele de plastic modificate de ultimă generație-în amonte și aditivii de bază sunt foarte dependente de importurile europene și americane. Restricțiile tarifare și politicile de control al exporturilor au provocat fluctuații violente ale prețului materiilor prime. În 2025, prețul de import al PP modificat a crescut cu 18%-față de-an, erodând continuu profiturile corporative.
În ceea ce privește exportul, sancțiunile anti-dumping și mecanismul UE de ajustare a frontierei de carbon (CBAM) au forțat mulți producători autohtoni să mute pasiv lanțurile industriale sau să se confrunte cu o scădere a cotelor de piață de peste mări. În plus, instabilitatea lanțului internațional de aprovizionare pentru senzorii inteligenți și cipurile dedicate a împins ratele de întârziere a livrării componentelor la 12%, exacerbant blocajele tehnologiei de bază și incertitudinile lanțului de aprovizionare.
Barierele non--tarifare în creștere impun întreprinderilor să construiască sisteme dinamice de conformitate pentru a se adapta la certificarea actualizată a amprentei de carbon, regulile de dezvăluire ESG și standardele industriale internaționale. înăsprirea constrângerilor de carbon a remodelat lanțul de aprovizionare din amonte și din aval. Cerințele obligatorii ale OEM-urilor din aval pentru proporțiile de materiale reciclate și emisiile de carbon urmăribile au adus costuri uriașe de conformitate pentru IMM-uri, accelerând restructurarea ecologică a industriei.
Lanțul global de aprovizionare are o tendință spre lanț scurt-și aspect regionalizat. Deși această schimbare ajută la optimizarea managementului emisiilor de carbon, provoacă, de asemenea, rețeaua de logistică și distribuție internă existentă.
Pentru a rezolva problemele și riscurile de mai sus, industria are nevoie urgent de soluții cuprinzătoare de actualizare centrate pe inovarea materialelor, optimizarea structurală și iterarea inteligenței digitale. Abordarea de bază este de a dezvolta sisteme de materiale compozite cu costuri reduse,-înaltă-performanță, utilizând tehnologia materialelor modificate pentru a depăși limitările de performanță ale materialelor reciclate și pentru a echilibra conformitatea cu mediul și rezistența produsului.
Industria ar trebui să promoveze proiectarea structurală modulară pentru lăzi pliabile, adoptând interfețe standard unificate pentru a sprijini asamblarea funcțională flexibilă, îmbunătățind interschimbabilitatea produselor și compatibilitatea cu echipamentele logistice automate. În plus, platformele dinamice de închiriere și servicii bazate pe blockchain-poate rezolva probleme cheie ale industriei, inclusiv confirmarea activelor între-întreprinderi, decontarea creditelor și întreținerea operațională, completând astfel bucla închisă comercială a partajării ciclice industriale.
În ceea ce privește căile de implementare, proiectele-pilot industriale pot fi lansate în aglomerările urbane de bază pentru a promova interconexiunea de date între întreprinderi, optimizarea capacității de gradient și îmbunătățirea abilităților talentelor industriale.
Privind în 2026, industria lăzilor pliabile se va confrunta cu mai multe scenarii de dezvoltare. Întreprinderile trebuie să construiască bariere de brevetare și să participe la formularea standard pentru a ocupa un nivel strategic înalt, rezervând în același timp planuri strategice diversificate pentru a consolida rezistența lanțului de aprovizionare. Numai prin transformarea de la dividende tradiționale de producție la dividende ale economiei circulare și dividende digitale pot întreprinderile să obțină o competitivitate durabilă în competiția de îmbunătățire a calității-înalte a industriei.